Hace 2 horas
En el mercado de los derivados financieros el dinero nunca desaparece: lo que uno pierde, lo cobra el que está sentado al otro lado de la mesa. Entre enero y septiembre de 2026, esa regla implacable les ha costado US$ 11.600 millones a los fondos de pensiones chilenos —US$ 1.400 millones solo en el Fondo E— tras una masiva operación con contratos de tasas de interés en Estados Unidos y ventas de dólares a futuro que salieron exactamente al revés de lo proyectado por las siete AFP. Mientras los afiliados más conservadores ven caer su saldo un 10,39% real, gigantes como Société Générale, Bank of America y BNP Paribas embolsan cientos de millones de dólares en ganancias directas. Esta es la reconstrucción, en lenguaje sencillo y con documentos oficiales del Estado, de una crisis que el Banco Central advirtió en noviembre de 2025.
Para cualquier trabajador chileno que está a pocos años de jubilar, la promesa histórica del sistema de pensiones siempre tuvo una regla de oro: cuando quieras proteger los ahorros de toda tu vida y no correr riesgos en la bolsa, cámbiate al Fondo E. Diseñado por ley en 1999 como el búnker más conservador del sistema previsional, ese fondo debía funcionar como un refugio tranquilo, invertido en deuda segura (renta fija) para evitar sobresaltos de última hora.
Sin embargo, al abrir sus cartolas tras el cierre de septiembre de 2026, cientos de miles de afiliados se encontraron con una pesadilla financiera. Mientras los fondos más arriesgados —el A y el B, cargados de acciones tecnológicas e internacionales— celebraban ganancias reales acumuladas en el año de +8,61% y +5,26% respectivamente, los fondos diseñados para cuidar el capital estaban teñidos de rojo profundo: el Fondo D perdía un -6,38% real y el Fondo E sufría un desplome histórico de -10,39% real entre enero y septiembre de 2026, tras caer casi un 5% (-4,92%) tan solo en el mes de septiembre.
¿Cómo es posible que el fondo “más seguro” de Chile pierda más del 10% de su poder adquisitivo en nueve meses mientras las bolsas mundiales suben? La respuesta, enterrada bajo siglas técnicas en los reportes de la Superintendencia de Pensiones (SP) y del Banco Central de Chile (BCCh), revela que el Fondo E dejó de comportarse como una cuenta de ahorro tranquila y pasó a operar con complejos contratos financieros de alto riesgo llamados swaps de tasas de interés y forwards de dólar.
En total, esa estrategia le ha costado a todo el sistema de fondos de pensiones chilenos un deterioro de US$ 11.600 millones en lo que va de 2026 —el equivalente financiero a unas 200 Teletones o cerca de la mitad de un retiro previsional completo—, de los cuales US$ 1.400 millones salieron directamente del bolsillo de los afiliados del Fondo E.
¿Qué hicieron las AFP con tu plata y por qué salió tan mal?
Para entender qué pasó sin ser economista, hay que desarmar dos jugadas simultáneas que hicieron las siete AFP del país (Capital, Cuprum, Habitat, Modelo, PlanVital, Provida y UNO) durante los últimos dos años.
Todo comenzó tras la pandemia del COVID-19. Con los tres retiros del 10% aprobados en esos años, las AFP tuvieron que vender apuradas miles de millones de dólares en bonos chilenos para pagarle en efectivo a la gente; según el balance oficial de la Superintendencia de Pensiones de enero de 2026, esos tres retiros sacaron US$ 45.809 millones en casi 29 millones de pagos. Como resultado, el mercado chileno de renta fija (bonos de largo plazo de empresas y del Estado en UF) quedó chico y seco. Hoy, menos de la mitad del dinero de las AFP (44,2%) está invertido en Chile.
Las AFP querían que los fondos conservadores (C, D y E) ganaran más rentabilidad, pero como ya no había suficientes bonos largos en Chile, salieron a buscar esa rentabilidad al extranjero usando un atajo financiero: los derivados.
En vez de simplemente comprar bonos del Tesoro de Estados Unidos al contado, las AFP firmaron contratos llamados swaps (permutas) de tasas de interés con grandes bancos extranjeros.
En simple, un swap funciona como un trato entre dos personas sobre el futuro:
- Las AFP dijeron: “Yo apuesto a que la Reserva Federal de EE. UU. (la Fed) va a bajar las tasas de interés pronto. Así que firmemos un contrato donde el banco extranjero me paga a mí una tasa de interés fija por 5 o 10 años, y a cambio yo le pago al banco una tasa variable de corto plazo”.
- El truco y el peligro: Firmar un swap es como comprarse una casa o un bono gigante a 10 años plazo pidiendo el 100% de la plata prestada a corto plazo, sin poner un solo peso de pie al principio. En jerga financiera, esto estira la “duración” del fondo (qué tan sensible es tu ahorro a los cambios de tasas). Mientras en 2009 la duración del Fondo E era de 5 años, en 2017 subió a 7,2 años y para 2025 llegó a un récord de 10,2 años, convirtiendo al fondo “más conservador” en el más sensible y expuesto de todo el sistema a cualquier temblor en las tasas de interés.
En 2025 la jugada les salió bien y el Fondo E rentó un 8,06%, acumulando ganancias contables por US$ 1.400 millones en esos derivados. Pero en 2026 el mundo cambió: el encarecimiento global de la energía y los combustibles reavivó el temor a la inflación y la Reserva Federal de EE. UU. no bajó las tasas como esperaban las AFP; por el contrario, las tasas largas en EE. UU. subieron con fuerza. Como las AFP estaban atadas por contrato a pagar la tasa cara y recibir una tasa fija más baja, los contratos se desplomaron de valor.
Los números oficiales de la cartera de septiembre de 2026 de la Superintendencia de Pensiones son lapidarios: de los 7,4 puntos porcentuales nominales que ha caído el Fondo E en 2026, 5,9 puntos porcentuales (es decir, el 80% de toda la caída nominal del Fondo E) fueron provocados exclusivamente por los swaps de tasas (-4,5 puntos por swaps extranjeros y -1,4 puntos por swaps locales).
En tiempos normales, cuando a los bonos de Estados Unidos les va mal, el precio del dólar en Chile sube, y esa subida del dólar sirve como un “paracaídas” o amortiguador natural que compensa las pérdidas de los fondos chilenos que invierten afuera.
Pero en 2026, el Fondo E tampoco tuvo paracaídas. ¿Por qué? Porque las AFP hicieron una segunda apuesta simultánea: vendieron dólares a futuro (contratos forward) apostando a que el dólar iba a bajar en Chile.
- En diciembre de 2025, el Fondo E vendía a futuro el 47% de los dólares que tenía en su cartera.
- En julio de 2026, ya estaba vendiendo el 121%.
- En septiembre de 2026, llegó a vender cerca del 150% de los dólares que poseía (mientras ningún otro multifondo superaba el 55%).
Es decir, el Fondo E vendió a futuro un 50% más de dólares de los que realmente tenía. Cuando el dólar en Chile saltó de $911 a $970 durante 2026 (subiendo un 4,44% solo en septiembre), el Fondo E no solo se quedó sin la ganancia del dólar que lo habría salvado de parte del golpe, sino que tuvo que pagar la diferencia por los dólares vendidos en exceso, sumando otros 0,8 puntos porcentuales de pérdida directa.
¿Quién ganó los miles de millones que perdieron los fondos chilenos?
En la bolsa de acciones, cuando una empresa quiebra, el valor puede destruirse para todos. Pero en el mercado de contratos derivados (swaps y forwards), que se negocian de forma bilateral fuera de bolsa (mercado Over-The-Counter u OTC), el juego es de suma cero: por cada peso que pierde el Fondo E pagando tasas altas, hay un banco internacional al otro lado del contrato cobrando ese cheque y anotándolo como utilidad en su balance.
¿Quiénes estaban sentados al otro lado de la mesa firmando estos contratos con las AFP chilenas? Los gigantes de la banca de inversión de Wall Street (Estados Unidos), Francia, Reino Unido y Alemania autorizados como contrapartes en el extranjero.
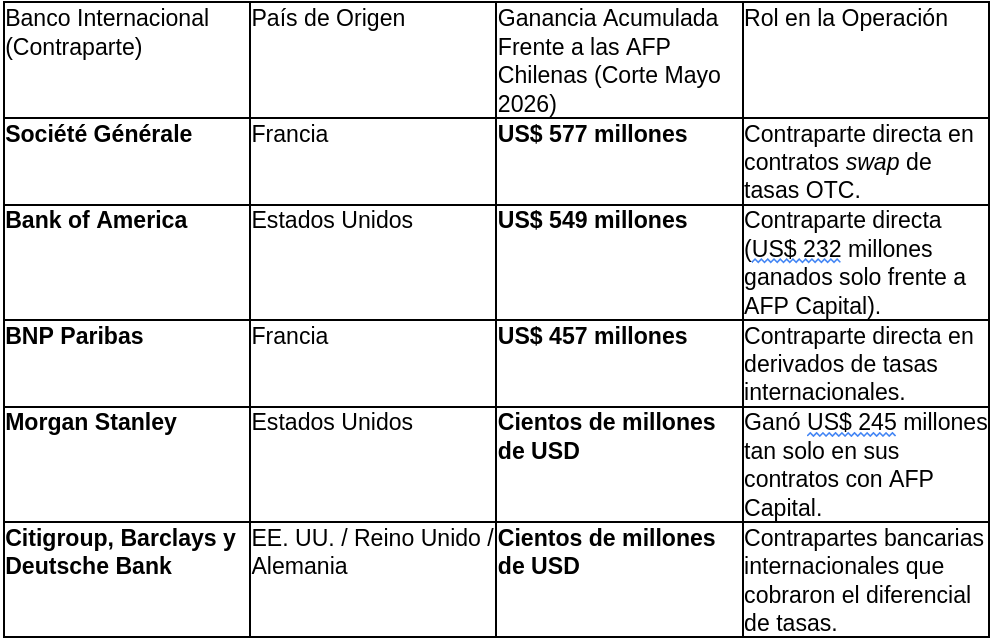
De acuerdo con los registros detallados de carteras por contraparte reportados a la Superintendencia de Pensiones (con corte individualizado al 29 de mayo de 2026, antes incluso de que la pérdida total escalara de US$ 7.700 millones en agosto a US$ 11.600 millones en septiembre), el ránking de los grandes bancos extranjeros ganadores a costa de las posiciones de las AFP lo encabezan tres colosos financieros:
Si se mira la radiografía desde el lado de las administradoras chilenas, ninguna de las siete AFP se salvó, porque todas copiaron la misma estrategia para no quedarse atrás respecto de su competencia:
- En el recuento total de fondos a mayo de 2026, AFP Capital lideraba las valorizaciones negativas en estos derivados con US$ 759 millones (perdiendo US$ 245 millones con Morgan Stanley y US$ 232 millones con Bank of America), seguida de cerca por AFP Cuprum (US$ 678 millones), AFP Provida (US$ 624 millones) y AFP Habitat (US$ 512 millones).
- Y si se mira específicamente el daño porcentual causado a los afiliados del Fondo E entre enero y septiembre de 2026, todas las administradoras registran desplomes de dos dígitos o rozando el 10%: AFP Modelo (-10,9% real) y AFP Capital (-10,8% real) encabezan las caídas, mientras que AFP UNO (-9,9% real) cierra la lista, siendo Modelo (-3,2 puntos), Capital (-3,0 puntos) y Cuprum (-2,9 puntos) las más castigadas por los swaps en el corte individual por gestora.
Consultadas por el escándalo, las administradoras individuales declinaron hacer comentarios a la agencia internacional Bloomberg, mientras que el gremio que las reúne —la Asociación de AFP— emitió una declaración negando tajantemente que se tratara de una apuesta: “Aquí no son apuestas de las AFP. Esto es una estrategia de largo plazo. Y las estrategias de largo plazo históricamente han demostrado ser exitosas en el largo plazo para todos los fondos”. El gremio sostuvo que, al igual que en 2021 cuando el Fondo E perdió un 13,11% real y demoró cuatro años (hasta fines de 2025) en empatar lo perdido, “caídas puntuales pueden revertirse con el tiempo, aunque no garantiza una recuperación futura”. Una frase que ofrece poco consuelo para quien debe jubilar este mes de octubre de 2026 con un 10,4% menos de ahorro en su cuenta.
El Banco Central avisó en noviembre de 2025 y el Estado tuvo que poner un freno de emergencia
Una de las mayores dudas ciudadanas es si el Gobierno o el Congreso cambiaron alguna ley en secreto para permitir esto, o si las autoridades financieras no lo vieron venir. La revisión completa de los archivos oficiales del Estado entrega tres respuestas reveladoras.
No se dictó ningún decreto ni ley reciente para autorizar esta jugada. El Decreto Ley N° 3.500 (artículo 45) y el Régimen de Inversión ya les daban permiso a las AFP para invertir hasta el 80% afuera y usar derivados (opciones, futuros, forwards y swaps). La trampa técnica estaba en que, cuando las AFP inscribían estos contratos bajo el título de “cobertura” o ajuste de plazos de la cartera (en vez de “inversión especulativa”, que tenía un tope estricto del 2% al 3%), la norma antigua no les ponía un techo duro sobre el monto total de los contratos bajo estrés. Gracias a ese vacío, las AFP llegaron a acumular contratos swap por un valor nocional de casi US$ 700.000 millones, casi el triple de todo el dinero real que existe en los fondos de pensiones chilenos (unos US$ 250.554 millones a agosto de 2026). Además, desde que se creó el Fondo E con la Ley N° 19.641 en 1999, la ley chilena no obliga a las AFP a garantizar que el Fondo E no pierda plata; si todas las AFP pierden parecido al mismo tiempo, ninguna tiene que compensar de su bolsillo a los afiliados.
Los documentos oficiales prueban que el Banco Central de Chile vio exactamente lo que estaban haciendo las AFP casi un año antes del desplome. En noviembre de 2025, al publicar el Informe de Estabilidad Financiera (IEF) del Segundo Semestre de 2025, la presidenta del Banco Central, Rosanna Costa, acudió al Senado y advirtió por escrito en su presentación oficial:
“Por su parte, los fondos de pensiones han incrementado la duración de sus portafolios a través de sus inversiones en derivados de tasas de interés en dólares.”
En ese mismo informe de noviembre de 2025 (Recuadros I.1, IV.1 y V.1) y en la Minuta de la Reunión de Política Financiera de Noviembre de 2025, el Banco Central alertó que el principal peligro para Chile era un cambio brusco en las tasas de EE. UU. que contradijera el exceso de optimismo del mercado. Seis meses después, el 19 de mayo de 2026, en el nuevo IEF del Primer Semestre de 2026, el Banco Central encendió la alarma roja mostrando los gráficos de la apuesta vendedora de tasas a 5 y 10 años de las AFP y advirtiendo que los fondos de pensiones podían enfrentar problemas de liquidez por “llamados a margen” (margin calls, es decir, tener que poner efectivo urgente en garantía a los bancos extranjeros por estar perdiendo la apuesta).
Al ver que la bola de nieve de los derivados llegaba a los US$ 700.000 millones y tras las alertas del Banco Central, la Superintendencia de Pensiones —dirigida por Joaquín Cortez— decidió intervenir para cortar el problema de raíz. El 9 de abril de 2026, mediante la Resolución Exenta N° 549 y la Norma de Carácter General N° 362, el regulador cambió las reglas del juego: creó un cálculo matemático estricto de estrés de mercado (llamado Exposición Máxima Esperada o \text{EME}) y prohibió que el Fondo E pudiera arriesgar una pérdida potencial bajo estrés superior al 2% de su valor. Para que las AFP desarmaran su gigantesca montaña de contratos, la Superintendencia les dio plazo fatal hasta el 4 y 5 de noviembre de 2026.
Pero ese límite, necesario para proteger el futuro del sistema, desató una tormenta perfecta en el presente. Obligadas a cumplir la regla antes de los primeros días de noviembre de 2026, las siete AFP tuvieron que salir en estampida a cerrar más de US$ 175.000 millones en contratos swap (bajando su exposición de US$ 700.000 millones a unos US$ 525.000 millones hacia agosto y siguiendo el desarme en septiembre) justo en los meses en que los bonos de Estados Unidos se desplomaban. Al verse forzadas a liquidar sus contratos en medio del incendio de tasas para llegar a la fecha límite del 5 de noviembre, las AFP no pudieron esperar a que el mercado se diera vuelta y terminaron “pasando por caja” las pérdidas, timbrando la salida de miles de millones de dólares hacia los bancos internacionales y dejando a los afiliados del Fondo E con la cuenta sobre la mesa.
Pablo Benavides J.
Director Ultimaprensa.cl
*DISCLAIMER* Nueva Diplomacia does not take any responsibility for the views and opinions expressed in the interview which belong solely to the interviewee.
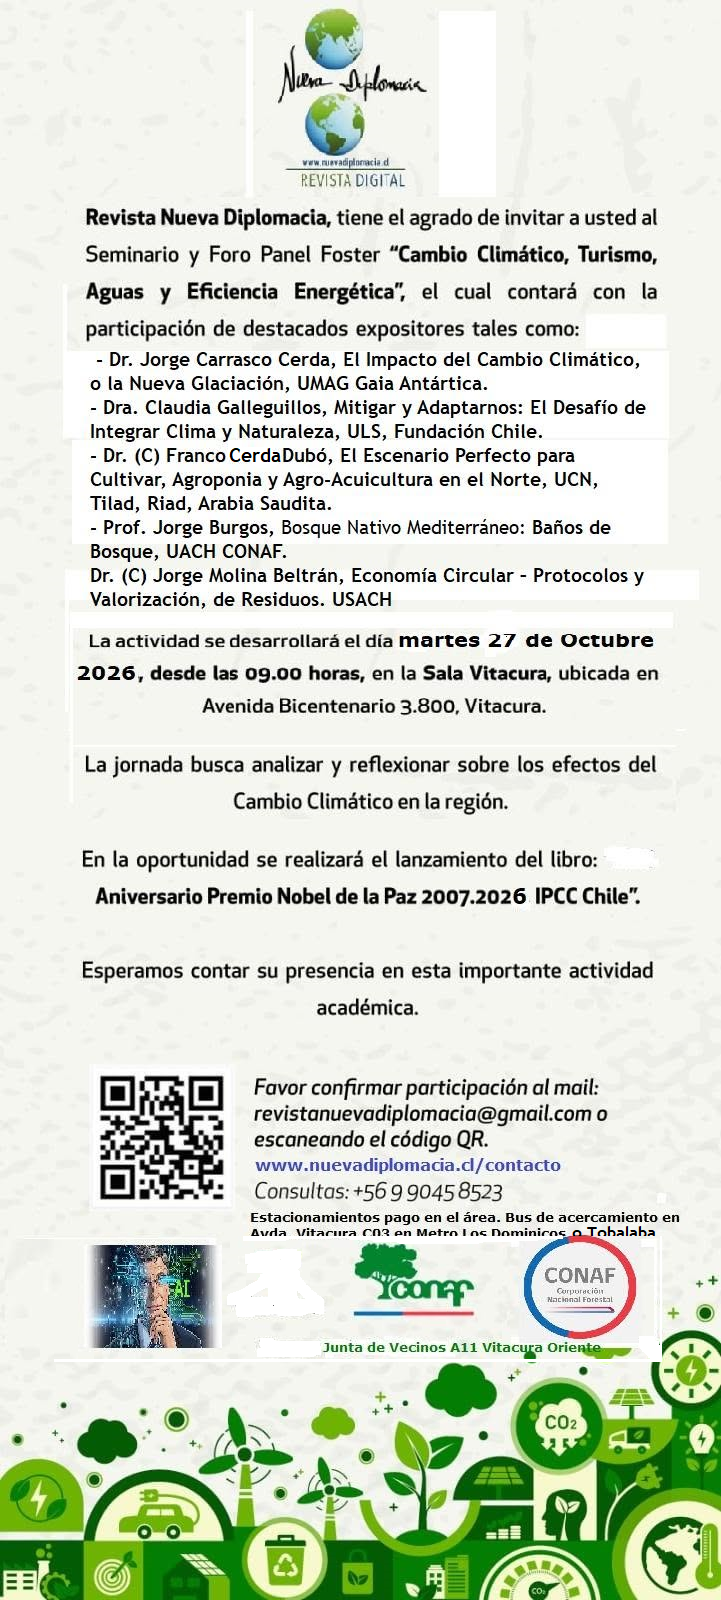
Inscripciones :
https://docs.google.com/forms/d/e/1FAIpQLSd-vUyKy6Ka2-CIAac2mKjEfcDT0fEBymuNMBpnLiNYZGSv8w/viewform


SÍGUENOS
ARCHIVOS
- Octubre 2026 (9)
- Septiembre 2026 (19)
- Agosto 2026 (14)
- Julio 2026 (17)
- Junio 2026 (19)
- Mayo 2026 (34)
- Abril 2026 (18)
- Marzo 2026 (22)
- Febrero 2026 (15)
- Enero 2026 (18)
- Diciembre 2025 (20)
- Noviembre 2025 (21)

I’ve tried a few platforms, but the payouts here are surprisingly fast. The variety of games is impressive and keeps me entertained for hours. Big thumbs up for phjili168com!